 IOL观察
 IOL刊物
 数据云仓
 报告
 冷暖智造
马来西亚AI数据中心:柔佛为什么成为东南亚新的算力中心
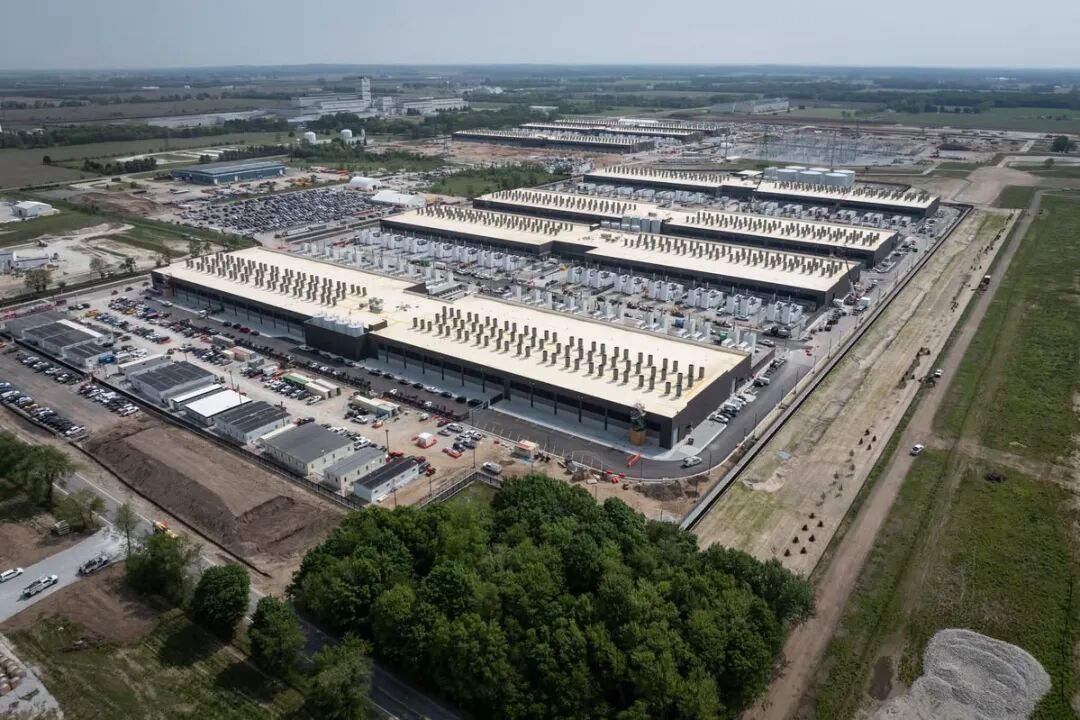
过去三年,马来西亚数据中心市场发生了一个非常明显的变化:它已经不再只是新加坡数据中心外溢的承接地,而是在AI、大模型和云计算需求的推动下,逐步形成自己的超大规模算力产业集群。
其中最值得关注的不是吉隆坡,而是柔佛州(Johor)。
截至2026年,柔佛已经集中了AirTrunk、YTL Power、Vantage、Princeton Digital Group、DayOne、TM Nxera、Equinix等一批全球和区域数据中心运营商。Knight Frank最新统计显示,柔佛已经拥有约1,110MW在运营IT容量,仅次于东京和新加坡,位居亚太第三;规划及储备项目容量达到8,542MW,在亚太地区位居第一。共置式数据中心空置率仅约0.7%。
柔佛正在成为东南亚少有的、可以一次性承接数百MW乃至GW级AI算力项目的地区。
01 马来西亚的数据中心投资,已经进入AI阶段
先看整个马来西亚。
马来西亚投资发展局(MIDA)公布的数据显示,2026年上半年全国获批投资达到2,185亿林吉特,同比增长11.7%。其中信息通信领域获批投资1,033亿林吉特,仅数据中心和云计算项目就达到958亿林吉特,占全国全部获批投资约44%。
2021年至2026年上半年,马来西亚累计吸引的数据中心相关投资已经达到约3,857亿林吉特。
需求侧的故事同样清晰。过去几年宣布在马来西亚加码的科技公司包括:微软约22亿美元、谷歌约20亿美元、甲骨文约65亿美元、字节跳动约21亿美元,YTL还与英伟达合作建设AI基础设施。马来西亚2026年财政预算案也专门拨款支持AI研发与商业化,并投入约20亿林吉特建设"主权AI云(Sovereign AI Cloud)"。
但马来西亚政府现在已经开始主动筛选项目。
2026年2月,总理安瓦尔在国会明确表示,马来西亚过去近两年已经限制新增的、与AI和高科技没有直接关系的数据中心项目。政府的态度非常明确:如果一个项目只是利用马来西亚相对便宜的土地、电力和水资源做传统托管,审批将越来越困难;AI、高科技和高附加值项目则优先。MITI在2026年年中重申了同一原则:只有在电力和水资源首先满足居民和现有产业需求的前提下,新项目才会获批。
MIDA目前通过Data Centre Task Force审核数据中心项目,最重要的几个条件已经变成:电力有没有落实、水有没有落实、绿色指标能不能达到,以及项目能不能带动本地产业链。
这意味着马来西亚的数据中心市场已经从"抢项目"进入"筛项目"。
02 为什么偏偏是柔佛?
柔佛能够在短短几年内成为亚太数据中心增长最快的地区之一,本质上是四个条件同时成立。
第一个条件是新加坡。
新加坡仍然是东南亚最重要的金融、互联网和云计算枢纽,但土地、电力和水资源受到严格约束,空置率长期低于2%。柔佛与新加坡直接相邻,很多项目实际上形成的是一种"Singapore + Johor"的双节点架构:控制、网络和客户留在新加坡,大规模服务器和算力向柔佛扩张。
TM与Singtel旗下Nxera建设的Iskandar Puteri数据中心距离新加坡只有约16公里,网络延迟可以控制在2毫秒以内;YTL在Kulai的园区则通过Causeway和Second Link建立多路暗纤连接。
第二个条件是土地。
传统数据中心几十MW已经算大项目,但AI数据中心正在进入100MW、300MW甚至GW级。这样的Campus不仅需要服务器建筑,还需要275kV变电站、冷却系统、水处理、柴油发电机、储能以及大量附属设施。
新加坡很难提供这样的土地,而柔佛可以。市场估计柔佛工业用地价格大约只有新加坡的三成。
第三个条件是电力基础设施。
TNB(马来西亚国家能源公司)为数据中心推出Green Lane Pathway,将传统36—48个月的电力接入周期最快压缩至约12个月。作为对比,在澳大利亚等市场,大型负荷的电网接入排队时间目前普遍在24—36个月。对一个要排定全球容量计划的Hyperscaler来说,这就是接近两年的先发优势。到2025年底,全国已有35座数据中心完成供电;整个数据中心系统需求已经达到数GW规模。
第四个条件是成本和产业政策。
土地、电力、建设和人工成本总体低于新加坡,同时柔佛—新加坡经济特区(JS-SEZ)进一步强化了两地之间的人流、物流、产业和投资联系,并为符合条件的数字基础设施项目提供税收激励。
所以柔佛真正出售的并不是"便宜土地",而是:
离新加坡足够近,同时又有机会提供几百MW电力和几百英亩土地。
03 看懂柔佛,要先看三个数据中心集群
柔佛的数据中心并不是平均分布,而是已经形成了几个非常清晰的产业带。
第一块是Sedenak—Kulai。
这是目前柔佛最值得研究的大型算力集群。
Sedenak Tech Park原名Kulai Iskandar Data Exchange,是Ibrahim Technopolis(IBTEC)的一部分。整个IBTEC规划约7,290英亩,Sedenak Tech Park本身就是专门为数据中心、云计算和高科技产业打造的基础设施园区。
Princeton Digital Group的JH1就在这里,规划容量超过150MW,第一期52MW已经完成;原Yondr的300MW+园区后来被Vantage收购,整个JHB1占地约73英亩,最终建设三座数据中心,并支持Direct-to-Chip液冷。
YTL则在附近的Kulai建设Green Data Center Park。最初规划600MW,到2026年已经将长期规划提高至最高1.2GW。其中与英伟达合作的AI数据中心园区首期72MW已接近完工,部署基于英伟达GB200的超算系统,专用于大模型训练与推理,并配套约500MW太阳能发电设施——"绿色AI"从概念走向落地。
而2026年8月,YTL又与JLand合作进入Sedenak Tech Park West,首期取得约145英亩,并拥有额外取得400英亩土地的选择权,总体潜在达到约545英亩,目标建设新的GW级数据中心园区。
这说明Sedenak正在从一个"数据中心园区"变成真正意义上的超大规模数字基础设施产业区。
第二块是Iskandar Puteri—Nusajaya。
这一带最大的优势是距离新加坡更近。
AirTrunk目前在这里形成JHB1、JHB2、JHB3和JHB4四个大型园区。现有JHB1和JHB2合计超过420MW IT负载,已接近100%签约。2026年4月,AirTrunk宣布再投资约120亿林吉特建设JHB3和JHB4,两座园区新增IT负载超过280MW。完成后,AirTrunk在柔佛四个园区的总容量将超过700MW,累计在马来西亚承诺投资约270亿林吉特(约68亿美元)。
TM与Singtel旗下Nxera也在Iskandar Puteri建设AI-ready Campus。项目最初一期64MW,整个园区可扩展至200MW以上;2026年1月又与TNB签署长期供电协议,锁定280MW电力。项目采用液冷,并计划在满载条件下把PUE做到不高于1.30。
这类项目已经不是传统IDC,而明显是为GPU、AI训练和高密度算力设计。
第三块是Nusajaya—Kempas—Johor Bahru。
DayOne等运营商已经在Nusajaya Tech Park和Kempas形成大型园区布局。
与Sedenak相比,这些地区土地扩展能力相对有限,但距离Johor Bahru、新加坡以及现有光纤网络更加接近,因此非常适合承接新加坡外溢出来的Hyperscaler及云计算客户。
所以柔佛并不是一个数据中心点,而已经逐渐形成:
北部Kulai/Sedenak大型算力基地 + 西南部Iskandar Puteri/Nusajaya跨境数据中心集群 + Johor Bahru周边网络和客户节点。
这才是柔佛真正的产业格局。
04 柔佛现在最大的竞争,不是土地,而是电
截至2026年,Knight Frank统计的柔佛在运营IT容量已经达到1,110MW,但进入Pipeline的容量达到8,542MW。
这个8.5GW需要特别解释。
它代表市场已经公布、规划或储备的项目,并不意味着这些容量未来几年全部可以真正建成。
数据中心项目真正的分水岭不是"有没有土地",而是:
有没有签Electricity Supply Agreement,有没有132kV或275kV接入,有多少MW已经锁定,什么时候可以真正Energise。
例如Vantage在Sedenak的300MW+项目已经建设275kV高压变电站;TM Nxera已经锁定280MW供电;PDG也已经与TNB签署覆盖整个150MW园区的供电协议。
所以以后看到所谓"500MW""1GW数据中心项目",不能只看新闻里的规划数字。至少要分清楚五个层级:
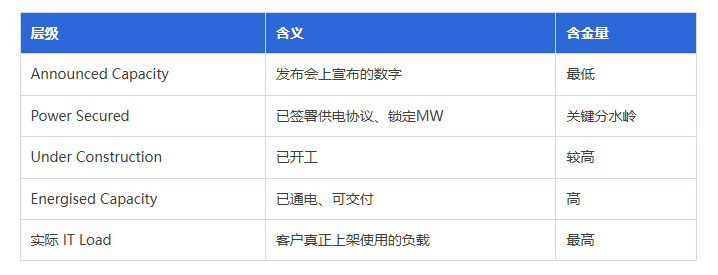
这是判断一个数据中心项目是否真实的核心。
还有一个新变化必须注意:"便宜电"的时代正在结束。2025年7月1日起,马来西亚半岛电价进入RP4监管周期,基础电价从39.95 sen/kWh上调至45.62 sen/kWh,同时非居民电价从按行业分类改为按电压等级分类——用电规模最大的超高压用户被划入最贵的一档,电费拆分成绩能、容量、网络等五个部分。据测算,大型数据中心的用电成本因此上升约10%—14%。马来西亚的电仍然比新加坡便宜,但已经不再是无条件的便宜。
05 第二个瓶颈是水
柔佛数据中心快速增长以后,水已经开始成为另一个现实约束。
2026年初的数据显示,柔佛约15座运营中的数据中心实际用水约18百万升/日(MLD),虽然低于此前申请的45MLD,但按照未来项目提交的需求计算,现有水资源基础设施仍需要继续扩建。
到2026年9月,市场预计柔佛约1.1GW在运营IT容量,如果未来8.5GW项目管线逐步兑现,理论用水需求可能达到约400MLD。
政策反应来得很快:
柔佛已设立数据中心专项水价,约RM5.33—5.50/立方米,高于普通非居民水价——这个价格类别两年前还不存在;
2025年底,柔佛实际上暂停了高耗水的Tier 1、Tier 2数据中心审批,新项目预计要等到两座新水厂投产(市场预计2027年中)后再重启评估;
国家水务委员会(SPAN)2025年9月发布指引,要求数据中心优先使用再生水冷却,或采用零排放的风冷系统;柔佛州政府随后明确要求州内数据中心必须使用再生水。
产业端也在跟进:Indah Water Konsortium与Johor Special Water合作,从污水处理厂向数据中心园区供应12MLD再生水;Bridge Data Centres通过Ulu Tiram再生水厂供水;中国企业ZData在柔佛的海外首个超大规模园区实现100%再生水冷却;AirTrunk新建的JHB3和JHB4也明确采用100% recycled water cooling。
这背后实际上反映了AI数据中心的另一场技术变化:
服务器功率密度越来越高以后,传统风冷正在逐渐向液冷、闭式循环和再生水体系转变。
06 柔佛真正进入的是"GW时代"
目前柔佛几个最具代表性的项目已经非常清晰:
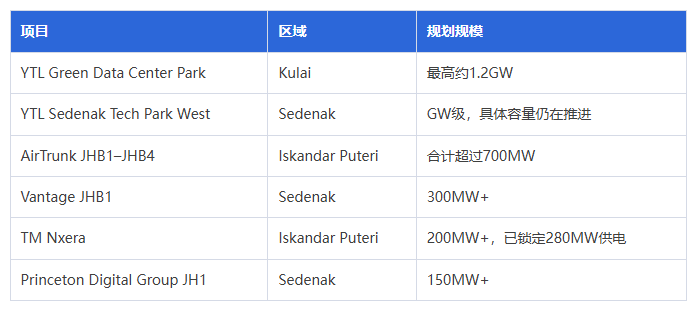
如果把这些项目放在一起看,会发现一个明显变化:
柔佛的数据中心已经从20MW—50MW一栋楼的时代,进入300MW—1GW一个Campus的时代。
AI是背后的根本原因。
过去数据中心解决的是"存数据、跑云计算";未来的数据中心越来越像"算力工厂"。GPU服务器、液冷、275kV变电站、几百MW能源供应、可再生能源和超大规模园区正在成为新的基础设施标准。
07 还要看到另一面:柔佛模式的三重考验
讲完增长,也必须讲约束。柔佛模式未来要过三关。
第一是成本重估。电价改革、数据中心专项水价、与DESAC税收激励挂钩的PUE/WUE绿色指标,意味着"低成本套利"逻辑已经失效。马来西亚没有关上大门,但把一扇敞开的大门换成了一张记分卡:电力、水、绿色指标、本地产业带动,逐项打分。
第二是资源兑现。8.5GW的Pipeline对电网和水网是前所未有的压力测试。柔佛需要持续上马275kV骨干网、新水厂和再生水系统,而电网接入排队已经成为新项目最大的现实瓶颈。谁先把资源基础设施跑出来,谁才能留住客户。
第三是外部环境。马来西亚已开始对高端美国AI芯片的流通实施许可管理,芯片出口管制的走向、Hyperscaler资本开支的节奏,都会直接影响柔佛算力的最终消化能力。AI需求是柔佛故事的地基,也是最大的变量。
结语
所以今天再看马来西亚数据中心,不能只说"投资增长很快"。
真正发生的变化是:
柔佛正在成为新加坡之后,东南亚最重要的超大规模数据中心和AI算力承载地之一。
新加坡提供的是客户、资本、网络和全球连接;柔佛提供的是土地、电力、水资源以及继续扩张的空间。两地正在形成一个越来越明显的"Singapore—Johor"数字基础设施走廊。
但8.5GW的Pipeline也意味着,柔佛未来最大的挑战不再是招商,而是资源兑现。
未来三到五年真正决定项目成败的不会是"谁宣布了1GW",而是谁真正拥有:
已经锁定的土地、已经批复的300MW—500MW电力、稳定的水资源、跨境光纤,以及能够消化这些算力的Hyperscaler和AI客户。