 IOL观察
 IOL刊物
 数据云仓
 报告
 冷暖智造
2026 年 10 月 22 日,全球智能气候与能源解决方案巨头开利全球公司(Carrier Global Corporation,NYSE: CARR)宣布,未来三年将投资超过 6 亿美元,在美国得克萨斯州沃斯堡(Fort Worth)新建一座先进制造与工程中心。厂区面积超过 100 万平方英尺(约 9.3 万平方米),预计 2027 年投产,将扩大风冷与水冷商用冷水机组在美国本土的产能,并内置工程实验室与劳动力发展机构,共创造约 1500 个先进制造、工程及相关岗位。
开利在新闻稿中把扩产原因说得直接:其商用暖通空调(HVAC)业务转型后,在手订单已达创纪录水平,数据中心、医疗、教育与工业市场的项目管线持续壮大,其中数据中心被列为首位。这是 AI 数据中心建设热潮向上游重型机电设备传导的又一明确信号——当电力、芯片到位之后,冷却设备正成为新产能上线的关键瓶颈;行业分析将这一变化概括为“从硅到钢”(from silicon to steel)。
开利环球公司董事长兼首席执行官David L. Gitlin表示:“本次投资,反映出市场对高性能、高能效解决方案的旺盛需求,也彰显了我们对美国制造业前景的信心。通过扩大在美国本土的制造与工程研发布局,我们提升核心技术产能、增强供应链韧性、创造优质就业岗位。我们很高兴与沃斯堡当地社区、得克萨斯州政府携手,投入人才培养、技术创新与制造能力建设,在未来数十年持续支撑客户业务增长。”
沃斯堡市长玛蒂·帕克(Mattie Parker)称该项目将为 AllianceTexas 制造枢纽再添动能;美国全国制造商协会(NAM)则强调,当前美国制造业岗位空缺近 50 万个,技能培训与建厂同等重要。
值得注意的是,此次投资并非孤例。2025 年 5 月,开利曾承诺未来五年额外投入 10 亿美元用于美国本土制造、研发与劳动力项目,其中包括数据中心液冷技术研究;但10月22日发布的通稿并未明确说明沃斯堡项目6亿美元投资是否纳入该10亿美元框架,州、市级激励金额也尚未对外披露。
开利的底气:订单曲线与上调的全年指引
开利敢于在一座单体工厂上压 6 亿美元,底气来自商用 HVAC 业务的订单曲线。2026 年一季报(4 月 30 日发布)披露:当季公司总订单同比增长 11%,全球商用 HVAC 订单大增 35%,其中数据中心订单同比增长超过 500%。三个多月后的二季报(7 月 28 日发布)把这条曲线推得更高——当季公司总订单同比增长约 40%,商用 HVAC 订单增速升至约 65%,数据中心订单同比增长约 4 倍;公司总在手订单突破 80 亿美元,同比增长约 40%、环比增长约 20%(尚未计入与超大规模及托管客户长期协议的预期订单),管理层称在手订单已创历史新高,并完全覆盖 2026 年预计的数据中心销售额。
一个值得注意的结构变化是:数据中心订单的同比增速从一季度的 +500% 回落到二季度的增长300%(高基数下的自然减速),但商用 HVAC 整体订单反而从 +35% 加速到约 +65%、上半年累计增长 50% 以上——说明需求正从单纯的 AI 冷却细分,扩散到更广泛的商用建筑温控,而后者的收入池更大、更耐久。
开利数据中心冷却业务关键信号(2026 年)
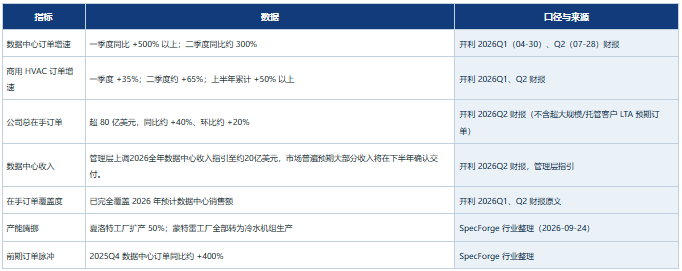
从整体盘面看,开利 2026 年上半年净销售额约 117 亿美元(一季度 53.41 亿、二季度 63.5 亿美元)。二季度营收同比增长约 4%,但调整后每股收益 0.86 美元低于上年同期的 0.92 美元,调整后营业利润率 17.2%、同比压缩约 1.9 个百分点,成本通胀、产品结构变化与税率上升是主因。管理层在二季报中把全年指引全面上调:销售额由约 220 亿美元上调至约 230 亿美元,调整后营业利润由约 34 亿上调至约 35 亿美元,调整后每股收益由约 2.80 上调至约 2.90 美元,数据中心收入指引上调至约 20 亿美元。住宅空调业务仍承压(美洲住宅销售二季度延续下滑),而数据中心与商用业务构成最清晰的结构性增量——换言之,沃斯堡工厂押注的不是住宅地产周期,而是算力基础设施的资本开支长周期。
订单已排到“覆盖全年”,缺的不再是客户,而是把重型冷水机组按交期造出来、测试好、运到现场的产能。
产品逻辑:AI 热密度把冷水机组推上关键路径
冷水机组是大型建筑制冷系统的心脏:风冷机型通过风机与盘管直接向室外空气排热,水冷机型则把热量送入冷却水管路与冷却塔;两类机组产出的冷冻水被送往空气处理机,在越来越多的数据机房里,则直接送往服务液冷服务器机架的冷却液分配单元(CDU)。这类设备体积大、重量高、按单工程化定制(engineer-to-order),因此贴近客户的产能与测试场地本身就是竞争优势。
AI 高密度计算彻底改变了需求结构。单机架功率从传统的数千瓦跃升到 20–120kW 乃至更高,运营商在建厂时普遍围绕可同时支撑风冷与液冷的冷冻水站房设计园区,冷水机组由此与变压器、开关柜、备用电源并列,成为新产能上线的关键路径设备。据行业机构SpecForge测算口径,2026年全球数据中心冷水机组市场收入约52.3亿美元,预计2035年增至约112.6亿美元,年复合增速约8.9%;该机构统计边界和MarketsandMarkets等主流报告存在差异。
开利面向数据中心的冷却产品组合
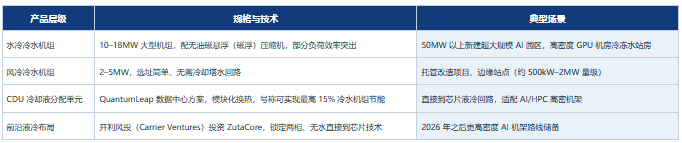
这解释了新工厂“制造 + 工程实验室”一体化的设计意图:赢得超大规模客户订单的 10–18MW 磁悬浮机组并非目录标品,设计与测试周期往往决定项目排期;实验室与产线同址,可压缩定制机组的研发、打样和出厂测试周期。开利同时强调医疗、教育与工业客户——这些领域的存量机组在制冷剂换代法规与建筑能效标准下进入更新周期——也为工厂提供了对冲数据中心资本开支波动的基本盘。
竞争格局:四大冷水机组巨头的产能与交期竞赛
全球商用冷水机组市场长期由开利、特灵科技(Trane Technologies)、江森自控(Johnson Controls)与大金(Daikin)四强主导,数据中心基础设施厂商也在向热管理环节纵深渗透。开利此次扩产把竞争焦点进一步拉向两个维度:
一是本土产能承诺。面向超大规模与托管客户的大额定单,交付确定性与价格同等重要;在美国本土新增百万平方英尺级、自带实验室的产能后,竞争对手大概率需要拿出相近的美国产能与交期承诺,才能在排期敏感型项目竞标中不落下风。
二是液冷纵深。风冷/水冷机组只是“站房层”,向机架侧延伸的 CDU、直接到芯片与两相液冷(如开利投资 ZutaCore)才是下一阶段技术制高点;此前大金、维谛、施耐德等也通过收购或自研卡位 CDU 与液冷部件,制冷巨头与电力/基础设施巨头的边界正在模糊。
需要说明的是,行业层面同样存在降温面:SpecForge 汇总指出,2026 年计划上线的约 16GW 数据中心容量中仅约 5GW 有可见施工活动,按历史滑点率(2025 年约 26% 预期容量延期)估算,三成至五成管线可能无法在年内通电。开利在手订单“覆盖全年”的确定性,与全行业管线的延期风险并存——这也是其反复强调客户多元化(医疗、教育、工业)的原因。
后续观察:三个检验时点
从公告到兑现,这家工厂至少要回答三个问题:
建设与爬坡:2027 年投产目标下,厂房建设、设备进场与调试能否如期;百万平方英尺级新厂从投产到满产通常需要多个季度,产能释放节奏将直接影响 2027—2028 年的订单转化。
招工与培训:在竞争激烈的得州劳动力市场招募并培训 1500 名制造与工程人员,是项目最大的软性瓶颈;本地院校合作成效需以实际入职与留存率检验。
需求与披露:三季报定于 2026 年 10 月 29 日发布,是检验「下半年集中交付」成色的首个硬指标——管理层给出三季度调整后每股收益约0.75美元指引;市场预期全年20亿数据中心收入中大部分将在下半年兑现。此外,6 亿美元与 2025 年 10 亿美元美国投资承诺的关系、州/市激励协议细节、新厂具体产线与产能数据,均有待公司进一步披露。
过去两年,AI 基础设施叙事的主角是 GPU、电力与变压器;开利沃斯堡工厂说明,冷水机组这样的传统重型机电设备,已被 AI 热密度推上同样关键的路径。对开利而言,这是其商用 HVAC 业务“从住宅周期转向算力周期”转型中最重的一笔产能赌注:用本土制造、工程实验室与技能培训,把创纪录的在手订单转成可按时交付的机组;对行业而言,当四大巨头开始比拼“谁能把 10–18MW 的磁悬浮机组更快造出来”,冷却环节的产能扩张竞赛才算真正打响。2027 年投产之后,交期缩短了多少、良率与订单兑现如何,才是评判这 6 亿美元的最终标尺。