 IOL观察
 IOL刊物
 数据云仓
 报告
 冷暖智造
5GW 是一组需要换算才能有感觉的数字。韩国行业给出的测算是,每 GW 数据中心的冷水机组供应额约 400 亿到 500 亿韩元;把这两组数字相乘,5GW 对应的机会上限约为 2.5 万亿韩元,折合约 18 亿美元。而 LG 并没有披露这次合同的具体金额,只是表示金额达到数万亿韩元量级。一边是测算出来的上限,一边是公司含糊的表述,中间的空档需要读者自己判断。
确定的部分是这样的:10 月 5 日 LG 公布,其美国子公司与 AIR Control Concepts 签署长期供应协议,为美国和加拿大的 AI 数据中心提供高效离心式冷水机组,覆盖容量超过 5GW,合同期 3 到 5 年。
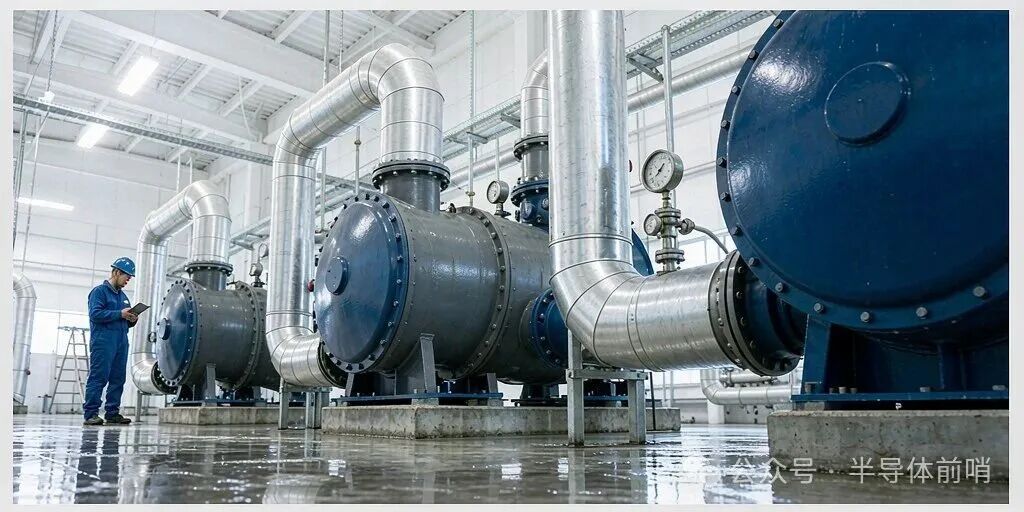
▲ 一吉瓦接一吉瓦:厂房级冷却开始按容量打包签
合同层:从逐个投标到一签数年
冷水机组这门生意过去是项目制的:数据中心开工,业主逐项招标,设备商按单报价、按单交付。这次的结构不一样——覆盖容量以 GW 计、期限拉到 3 到 5 年,等于把未来数年的设备产能一次性锁定。这个变化的含义是,冷却设备开始具备与芯片、存储同一类"长约锁产能"的属性。
节奏也印证了这一点。LG 上半年在 AI 数据中心冷却上取得超过 6000 亿韩元的订单,公司预计到年底累计达到数万亿韩元量级;原本定在 2027 年底的冷水机组 1 万亿韩元营收目标,将提前达成。双方目前还在商谈把冷量分配单元(CDU)纳入供货范围。
三格分别是协议覆盖的冷却容量、合同期限,以及 LG 内部模拟得出的年耗电降幅;第三项为公司自测口径,尚未经过第三方验证,也不代表客户实测结果。
长约对双方的意义并不对称。对业主来说,提前锁定的是交付时间与设备产能,代价是接受一段时间的价格约束;对设备商来说,拿到的是产能规划的依据——冷水机组不是标准件,压缩机与换热器的排产往往要提前一年以上确定,没有长约不敢投设备。这类协议在这两年集中出现,原因就在这里。
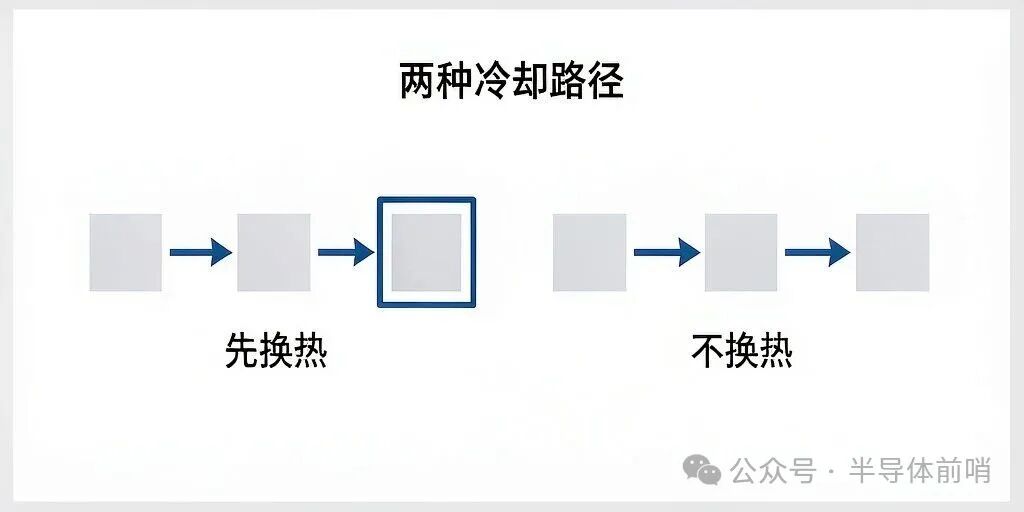
▲ 省电的关键是少做一次换热
技术层:省下来的电,来自不做那一次换热
这次供应的是高效离心式冷水机组,技术路线是制冷剂自然冷却。常规做法要靠冷却塔和板式换热器先把热量倒给水,再由水把热量带走;自然冷却的思路是在室外温度足够低时,让制冷剂直接完成换热,跳过中间那一次热量转手。LG 的内部模拟显示,这条路线相比水侧自然冷却,年耗电能低约 30%。
这 30% 的分量取决于运行地的气候。自然冷却的节能空间来自室外低温时长,越靠北、全年低温小时越多的数据中心,收益越明显;这也是这类设备在北美和北欧先落地的原因。把 30% 当作普适数字去套南方的数据中心,结论会失真。
行业层:约束条件从芯片换成了排热
单机架功耗跨过 130 千瓦之后,数据中心的约束条件就不再只是芯片能不能买到。一座园区能不能建、能建多大,取决于电从哪来、热往哪走。冷却设备从配套耗材变成决定建设节奏的关键路径,供应商也就有了锁长约的筹码——与 GPU、存储这两年发生的事,逻辑上是同一件。
数据中心的用电里,很大一部分最终都要变成热排出去,制冷系统因此吞掉园区用电里相当可观的一块,这也是能效指标被反复提及的原因。园区规模从几十兆瓦跨到吉瓦级之后,制冷环节每降低一个百分点对应的绝对电量都很惊人;对电网而言,省下的不只是电费,还有接入容量。
▲ 从厂房级到机柜级,中间隔着一整套认证
被纳入谈判范围的 CDU 是冷量分配单元,它站在机柜这一侧,把厂房送来的冷却介质按每个机柜的实际热负载分配出去。厂房级冷水机组决定园区能排掉多少热,CDU 决定每个机柜能拿到多少冷量。两者是上下游关系,能同时供,才谈得上从厂房到机柜的成套交付。