 IOL观察
 IOL刊物
 数据云仓
 报告
 冷暖智造
三家卖了一辈子空调的公司,在 2026 年几乎同时把同一张牌拍在了桌上:磁悬浮 + CDU(冷量分配单元)。
这不是跨界玩票。压缩机、换热器、流体控制、变频群控——这些恰恰是它们干了几十年的老本行。与其在家电存量市场里贴身肉搏,不如把制冷能力平移到算力基建上。这不是转型,是能力迁移。
先看清这块蛋糕有多大
几个公开数据:
Omdia
:全球数据中心温控市场规模到 2028 年预计达 178 亿美元,年复合增速约 18.4%,液冷应用占比有望从约 17% 提升到 33%。MarketsandMarkets
:2025 年全球数据中心 HVAC 市场 137 亿美元,2032 年增至 318 亿美元。产业在线
:2025 年中国数据中心空调内销规模近 200 亿元,增速 22.4%。
更直观的是海外同行的财报:
开利
:二季度美洲数据中心订单同比增长超 300%,全年数据中心收入指引从 15 亿美元上调至 20 亿美元;特灵
:积压订单 121 亿美元(同比 +70%),其中七成增量由 AI 数据中心驱动;江森自控
:总积压订单突破 200 亿美元。
一句话:制冷已经从数据中心的“配套件”,变成了算力基础设施的命脉。
一、美的:出手最重,押的是“规模 + 全球”
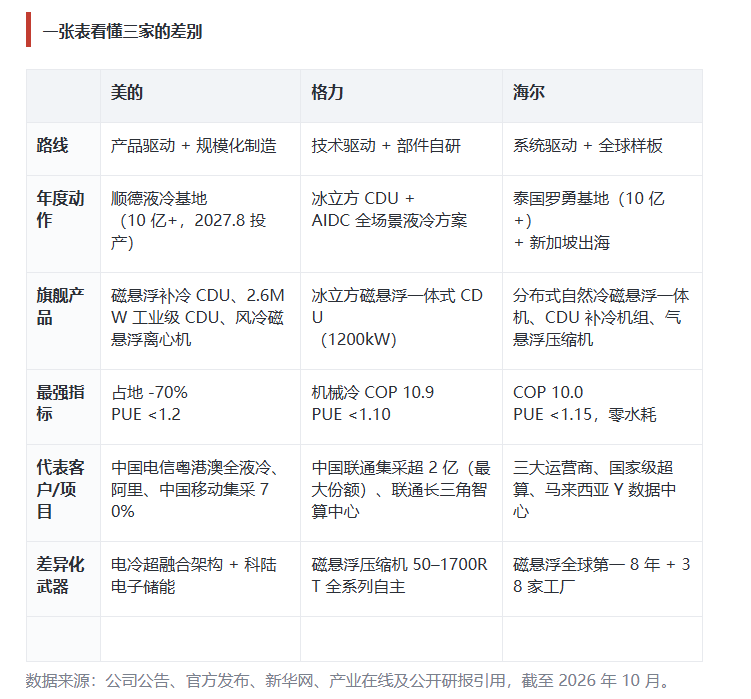
一句话定位:产品全栈自研 + 10 亿级产能 + 全球化交付。
美的走的是最“重”的一条路——先把产品做全,再把产能砸下去,然后规模化出海。
关键动作,按时间排
2026 年 3 月
:在佛山顺德启动液冷智造基地建设,总投资超 10 亿元,预计 2027 年 8 月投产,主攻自然冷磁悬浮冷水机、CDU 等核心产品自主量产。2026 年 4 月
:与新加坡吉宝集团(Keppel)基础设施事业部达成战略合作,聚焦亚太 AI 算力市场。2026 年 6 月
:拿下中国移动新一轮低压冷水机组集采项目 70% 份额。2026 年 9 月 29–30 日
:新加坡 Data Center World Asia,发布行业首个“电冷超融合架构”——把供配电、储能、磁悬浮冷源、液冷 CDU 集成进统一基础设施体系,并联合科陆电子发布配套白皮书。
三款旗舰产品
磁悬浮 CDU
:把磁悬浮冷源与分配单元合二为一,替代传统“冷水机组 + 被动 CDU”的分离式模式,设备占地面积最高减少 70%,适宜工况下支持 PUE 低于 1.2。已在东南亚头部云厂商大型数据中心项目批量落地。风冷磁悬浮离心式冷水机组
:面向高温缺水环境,摆脱大量冷却水依赖,COP 最高 5.4。工业级 CDU
:3K 温差下制冷量 2.6MW,支撑单机柜 600kW+ 散热需求,温度波动控制在 ±0.5℃ 以内。
落地项目:中国电信粤港澳大湾区首个大规模全液冷智能算力数据中心、芜湖某 T3 级数据中心 CDU、鹏城云脑国家级超算平台;并与阿里巴巴签署战略合作,共同聚焦 AIDC 液冷温控技术。
标杆案例——贵安美的云数据中心:年自然冷却时长最高 7,654 小时,PUE 稳定低于 1.2。
业绩底气:2025 年美的楼宇科技营收 357.91 亿元,同比增长 25.72%,是集团 B 端业务中规模最大、增速最快的一块。
二、格力:走技术流派,押的是“核心部件全自研”
一句话定位:从压缩机到 CDU 到冷却塔,全链路自己造。
格力是三家里技术叙事最硬的一家。
关键动作
2026 年 6 月 22 日
:第四届链博会,正式发布“冰立方”磁悬浮一体式 CDU 及 AIDC 数据中心全场景液冷解决方案。2026 年 6 月
:中标中国联通 2026 年机房空调集中采购项目,订单总额超 2 亿元,拿下最大份额。
“冰立方”的硬指标(全文最密集的一组数字)
- 最高 1200kW 冷量输出
- 机械冷 COP 10.9(公开口径为行业实测第一),自然冷 COP 200+
- 占地面积减少 50% 以上
- 供液温度波动 ≤ ±0.5℃,流量控制精度 ±1%,过滤精度 ≤25μm
- 在 18℃–45℃ 超宽温域内保持 1200kW 稳定输出
- 双冷源驱动 + 2N 冗余,极端工况 10 秒极速补冷,断电仍维持制冷
- 可将数据中心 PUE 压至 1.10 以下
- 全链路模块化预制,工程建设与调试周期缩短 70%
核心部件自研是它的底牌
永磁同步磁悬浮压缩机,无油悬浮零磨损,悬浮精度 0.5μm,最高转速 25000+ rpm,效率最高 98.3%,可承受无限次软着陆、400+ 次全速硬着陆。磁悬浮压缩机已实现 50–1700RT 全系列产业化,中央空调核心零部件 100% 自主可控。
这条技术线格力走了 20 多年:2004 年布局磁悬浮,2014 年下线 1000RT 磁悬浮变频离心机(鉴定“国际领先”),2018 年磁悬浮直膨机组,2022 年磁悬浮氟泵多联相变系统,2024 年“磁悬浮电机系统关键技术及应用”再获国际领先认定。累计超 14 万项专利、50 项国际领先技术。
另一条腿:中标联通的风冷变频氟泵机房空调,自研“新型高效转缸式制冷剂泵”被评为国际首创,相比传统空调节能 40%–60%,年均电费直降 50%,可在 -35℃ 至 50℃ 环境下运行。
三、海尔:走系统派,押的是“全球样板复制”
一句话定位:风液同源、全栈自研自产、全球 38 家工厂就近交付。
海尔的牌面跟另外两家不太一样——它不只是卖设备,它卖的是“一套已经在全球跑通的样板”。
技术底座:2006 年推出中国第一台磁悬浮中央空调,至今磁悬浮中央空调连续 8 年全球市场份额第一,国内份额超 45%,并牵头编制了国内首个无油悬浮国家标准。全球落地超 10,000 个项目,累计节电超 45 亿度,减碳约 260 万吨。
关键动作
2026 年 3 月
(AWE):展示面向数据中心的“风液同源”一体化方案。2026 年 4 月 8 日
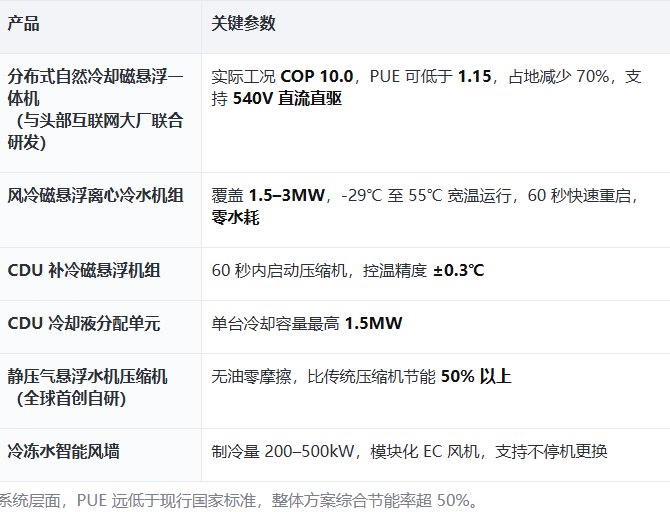
(中国制冷展):发布智算中心六大新品——分布式自然冷磁悬浮冷机、磁悬浮 PRO 相变多联、双源智冷风墙、零热点列间末端、精准送风近端风墙、液冷 CDU。2026 年 5 月
:泰国罗勇工业园中央空调 AI 智能体智造基地奠基,总投资超 10 亿元、占地约 180 亩,是东南亚最大的数据中心设备基地,自动化率超 65%、核心零部件 100% 深度自制。2026 年 9 月 29 日
(新加坡):全栈温控方案海外首秀,覆盖冷源—设备—机柜末端,风冷液冷双路径并行。
核心产品矩阵
软件是它的隐藏武器
HICS 数据中心运维仿真平台(可提前验证运行策略)、高效机房群控平台(负荷预测 + 全局寻优,突破传统 PID)、无界运维平台(724 小时监测、AI 全局寻优、预测性维护,运维人效提升 40%)。
海外样板——马来西亚 Y 数据中心项目:装机总冷量 22,816 RT,主机 COP 达 4.5,PUE 从 1.45 降至 1.38,在最高环温 45.5℃ 工况下稳定运行,一次性通过全球 8 家专业团队验收。
客户覆盖中国移动、中国电信、中国联通三大运营商,以及国家级超算中心、头部互联网企业。