 IOL观察
 IOL刊物
 数据云仓
 报告
 冷暖智造
先看一组动作:2026年3月,美的宣布总投资超10亿元的顺德液冷智造基地动工;同期,格力的"冰立方"磁悬浮CDU拿下联通超2亿元集采最大份额;海尔一口气发布六大智算中心新品,并牵头液冷行业标准制定;海信的80kW液冷机组已经在批量出货。
四条赛道上的老对手,在"AI算力散热"这个新战场上重新碰头。这不是巧合,而是一次集体判断:当AI的功率密度突破天花板,散热就从配套环节变成了核心环节——而制冷,恰恰是家电企业做了几十年的看家本领。
一、AI机房正在变成"火炉",风冷到头了
先说一个反直觉的事实:AI越强大,越怕热。
传统服务器机柜的功率密度不过5-10kW,风扇吹一吹就能应付。但AI训练集群完全是另一个量级——单机柜20kW起步,高的到130kW,英伟达下一代Rubin机柜甚至直冲200kW。什么概念?相当于把七八台家用空调的压缩机塞进一个书柜大小的空间里同时满负荷运转。这时候再用电风扇去降温,就像拿扇子给炼钢炉送风。
热,卡住的是算力的脖子。芯片温度一高就降频,花大价钱买来的算力直接打了对折。所以业内有个说法:散热能力,正在成为算力上限本身。
政策又推了关键一把:四部门联合发文,要求新建大型AI数据中心全面普及液冷;枢纽节点PUE(能效指标)不得高于1.2——这条红线,风冷方案连门槛都摸不着,只有液冷做得到。
一句话总结:液冷已经从"可选项"变成了"必答题"。蛋糕就这么摆在了桌面上。
二、美的:10亿重注,押的是三十年的老手艺
四巨头里,美的这一手最重、最快、也最成体系。
顺德液冷智造基地选址国家级高新区核心区,2026年3月启动、4月土建施工,预计2027年8月投产,工期约30个月。项目定位是集研发、中试、智能制造、测试验证于一体的绿色低碳智能工厂,达产后预计年产值超45亿元,新增高端技术岗位1200个。
产品端的打法,是把"看家本领"直接搬进机房:自研"司南"磁悬浮离心机一季度国内市占率31.17%、位居行业第一,背后是470余项专利托底;5月发布行业首创的磁悬浮补冷型CDU一体化方案,再加上集成冷冻站、自然冷却、蓄冷、热回收,组合拳已经成型。
订单是试金石:
中国移动新一轮低压冷水机组集采,美的拿下70%份额;
中国联通超2亿元机房空调集采大单收入囊中;
中国电信粤港澳大湾区首个大规模全液冷智能算力数据中心,采用美的方案;
阿里云与美的签约,共研高负载AI集群液冷温控方案。
业绩也给了佐证:2025年美的楼宇科技营收357.91亿元,同比增长25.72%,是整个集团B端增速最快的业务。从给家庭制冷到给算力中心制冷,底层是同一门手艺——只是这一回,客户从千家万户变成了动辄投资上亿的算力基建。
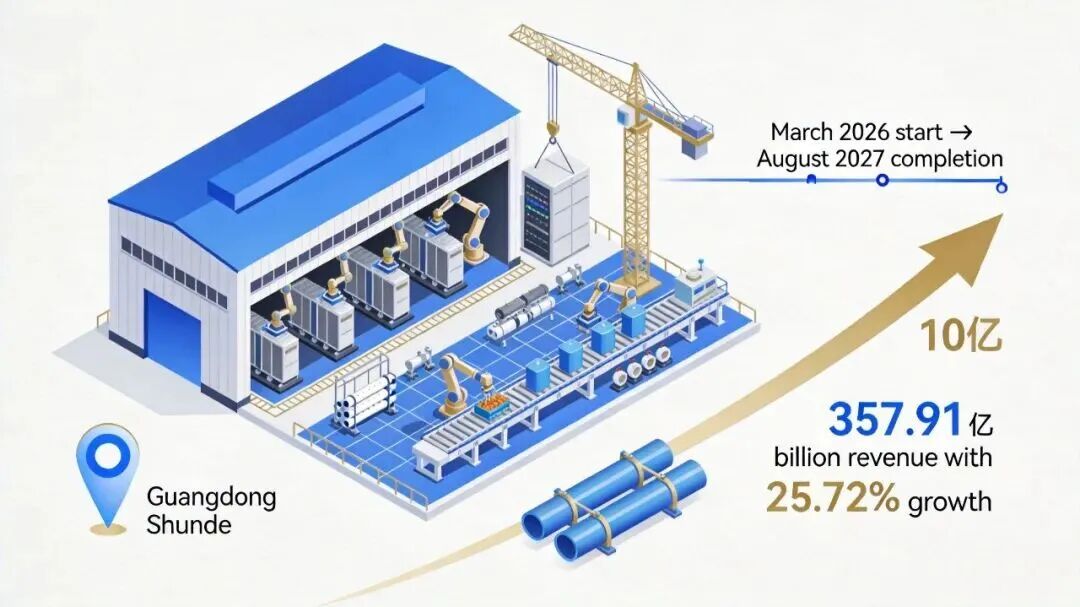
▲ 美的顺德液冷基地:投资10亿,2027年8月投产
渠道视角:美的的路径证明,家电企业的赛道边界还在拓宽。对经销商而言,品牌的B端能力越强,你手里的牌面就越厚——关注美的在数据中心温控领域的合作政策,可能比盯着家用机提价更有价值。
三、三条路线三种赌注:格力、海尔、海信各亮底牌
这场仗不是美的一个人的独角戏。三家几乎同步入局,但拿的牌完全不同。
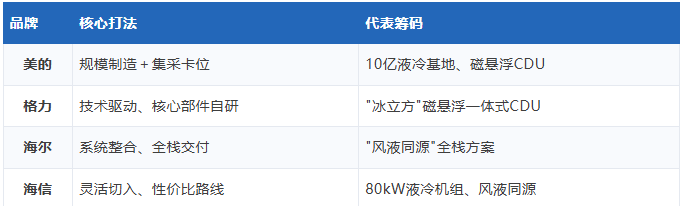
格力押的是"技术深度"。核心筹码是磁悬浮压缩机——50-1700RT全系列自研,100%自主可控。"冰立方"磁悬浮一体式CDU最高冷量1200kW,供液温度波动控制在±0.5℃,能把数据中心PUE稳定压到1.10以下,占地还省一半以上。同样中标联通超2亿集采并拿下最大份额;自研风冷变频氟泵机房空调,自然冷却工况下节能40%-60%。
海尔做的是"系统整合"。3月发布"风液同源"一体化方案,一套系统同时兼容风冷与液冷;4月连发六大智算中心新品;7月官宣建成"风液同源·悬浮引领"全栈温控体系。国家级超算中心实测PUE稳定在1.2以内,更是深度参与Open AI Infra社区、牵头液冷行业标准制定——做标准的人,往往笑到最后。
海信走的是"灵活切入"。从储能液冷柜起步,80kW液冷机组已批量出货;风液同源方案支持按需调配风液比例,客户可以分期部署、前期投入门槛低。别小看这条路——2025年海信国内多联机市场份额超23%,水机产品在数据中心行业的业绩同比增长69%,增长势头一点不输。
四家摆在一起看很有意思:美的赢在规模与交付,格力赢在核心部件自主可控,海尔赢在全栈与标准话语权,海信赢在灵活与性价比。策略差异的背后,是各自几十年积累的核心禀赋不同。
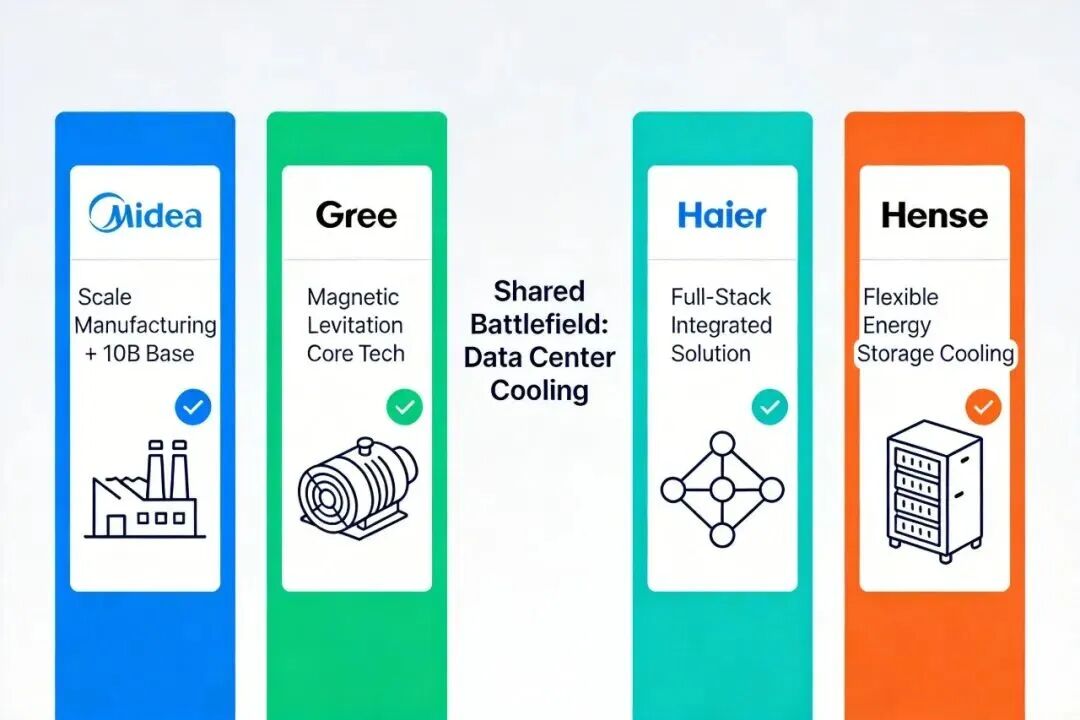
▲ 四巨头策略对比:规模、技术、全栈、灵活各有所长
渠道视角:选合作伙伴,本质是选禀赋匹配。客户要大规模快速交付,找美的;项目对核心部件自主化要求高,看格力;要风液混合的全栈方案,找海尔;预算分期、场景灵活,海信可能更合适。
四、冷板、浸没、背板:三条技术路线的排位赛
很多人以为"液冷"是一种技术,其实是三种,而且排位赛已经开打。
冷板式
:冷却液通过铜板直接接触CPU/GPU散热,能带走约80%的热量,PUE做到1.1-1.3。当前最成熟、正在规模化部署的主流路线,美的、格力、海尔的主攻方向都在这里。
浸没式
:服务器整体浸泡在绝缘冷却液里,散热最均匀,PUE逼近1.0,理论上是"终极方案",但还处在示范阶段,曙光数创暂时领先。
背板式
:液冷换热器装在机柜后门,改造成本和迁移门槛最低,PUE能做到1.2-1.4,是存量机房改造的"轻量级"过渡方案。
对大多数关注这个市场的渠道商来说,冷板式是当下最现实的切入点——成熟、可复制、有巨头背书;浸没式值得跟踪但不必着急;背板式适合手里有存量机房资源的玩家。
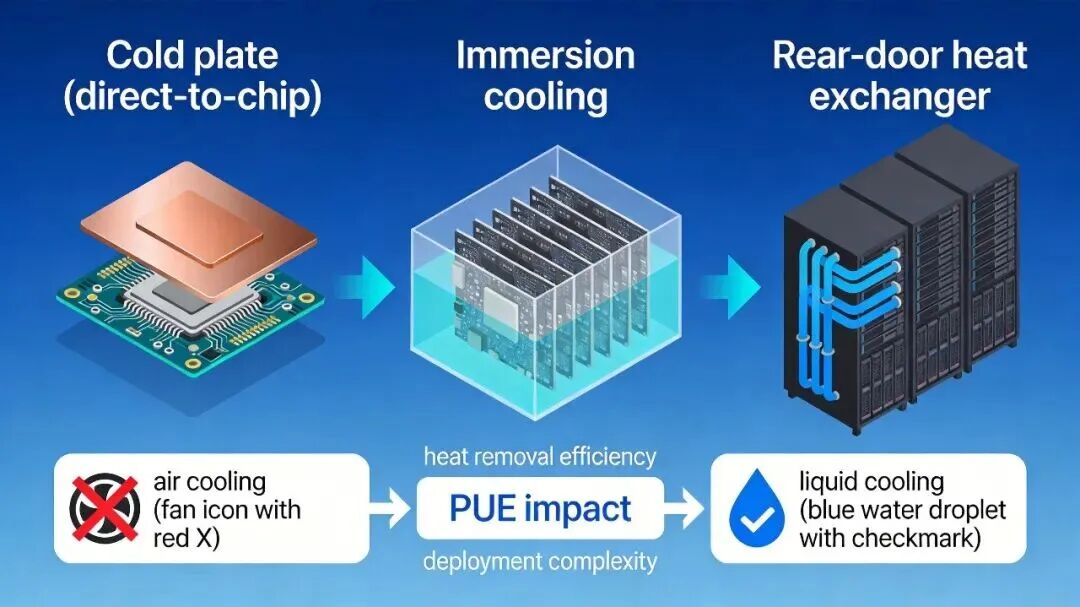
▲ 冷板式、浸没式、背板式三大技术路线
五、为什么偏偏是家电企业?老手艺正对AI的胃口
数据中心散热和空调制冷,本质上是同一门物理。把两边的能力清单摆在一起,几乎是逐项对得上:
压缩机技术
——数据中心的"冷源"心脏,家电企业造了几十年;
换热器制造
——家电级大规模量产与品控,成本优势碾压传统工业制冷厂商;
制冷循环控制
——几十年的温控算法与变频技术积累,直接复用;
供应链与制造
——全球化采购、规模化生产、快速交付,降维打击式的成本结构。
当然也有边界:家电巨头的优势集中在"一次侧冷源"(压缩机、冷水机组、CDU),而冷板、快速接头、Manifold流体分配器、服务器内部液冷设计这些环节,仍需与芯片、服务器厂商协同。蛋糕很大,但不是一家通吃。
竞争格局因此被改写。传统散热厂商(曙光数创、英维克、依米康、维谛技术)行业Know-how深、项目经验多,短板在产能与核心压缩机技术;家电巨头则带着量产能力与大单集采快速卡位。国际战场同样在升温:三星收购FläktGroup后在印度浦那新厂投产,年产6500台HVAC设备;施耐德、维谛依托全球渠道应战——而中国本土厂商正以本地化+成本优势快速追赶。
一个细节足以说明家电供应链有多"卷":美的供应商已将冷却液泄漏率从百万分之五百压到百万分之五十以下——这种极致品控,正是家电行业打了三十年价格战淬出来的功夫。
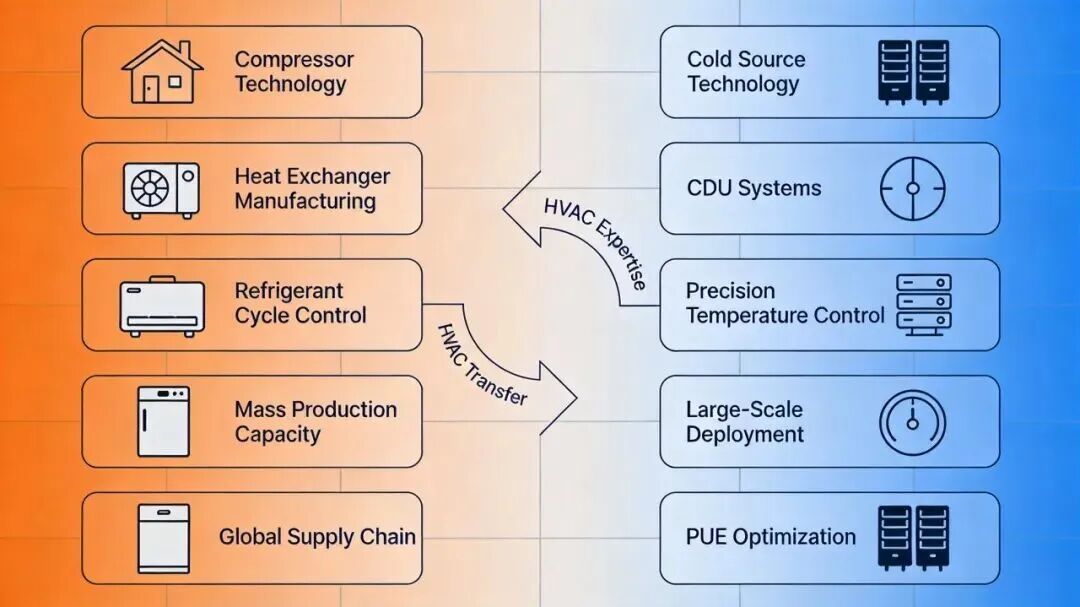
▲ 从家电制冷到算力散热:能力逐项迁移
渠道视角:家电巨头入局的本质,是"C端量产能力向B端市场的迁移"。传统散热厂商拼单品价格已经打不过了,未来的机会在"系统集成+运维服务"这些差异化环节——这同样适用于正在寻求转型的经销商。
六、蛋糕有多大:一条十年维度的确定性赛道
数字最有说服力。2025年,中国数据中心空调行业内销规模已近200亿元,增速22.4%——在家用空调增长乏力的背景下,这个增速近乎奢侈。拉长看全球市场:数据中心HVAC市场2025年约137亿美元,预计2032年达318亿美元,年复合增速12.78%;中国数据中心冷却市场2026年约30亿元,2031年预计翻倍到67亿元级别。
驱动力是双轮的:一边是AI机柜功率密度持续飙升(5-10kW → 20-130kW → 200kW),一边是政策强制液冷标准落地(PUE 1.2红线,北京要求新建低于1.5、上海收紧到1.3,而液冷方案可以做到1.10-1.17)。这不是短期风口,而是十年维度的确定性赛道。业内普遍预计,液冷渗透率将从当前约20%提升至35%以上;到2028-2030年,液冷会成为新建数据中心标配,家电巨头在数据中心温控的市场份额有望过半。
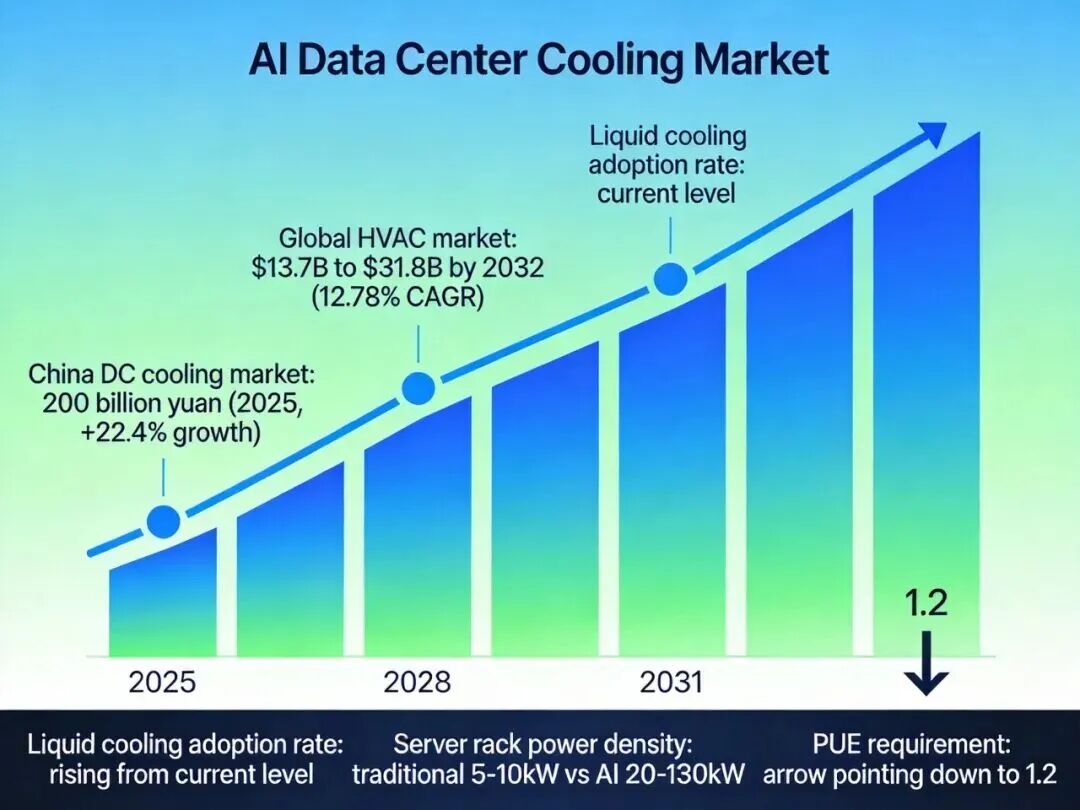
▲ AI数据中心散热市场:持续扩张的千亿级赛道